El Paquete Económico suele aparecer cada septiembre acompañado de cifras enormes, términos técnicos y documentos que parecen escritos para especialistas. Sin embargo, detrás de esa complejidad existe una pregunta bastante sencilla, ¿de dónde obtendrá el gobierno el dinero que piensa gastar durante el siguiente año y qué tendrá que cambiar para conseguirlo?
Eso es, en esencia, lo que plantea el Paquete Económico 2027 presentado por la Secretaría de Hacienda al Congreso. No es una nueva ley fiscal creada desde cero ni significa que todas sus disposiciones ya están vigentes. Es una propuesta que reúne previsiones económicas, estimaciones de ingresos, el proyecto de gasto y diversas modificaciones fiscales que todavía deben ser discutidas y aprobadas por el Poder Legislativo.
La diferencia importa porque algunas medidas han comenzado a presentarse como hechos consumados. Todavía no lo son. El Congreso puede modificarlas. Pero el documento sí permite conocer la ruta que pretende seguir el gobierno federal, recaudar más, reducir espacios de evasión, ampliar la fiscalización y obtener una mayor proporción de los recursos públicos a través de impuestos, sin proponer aumentos generales en las tasas del ISR o del IVA.
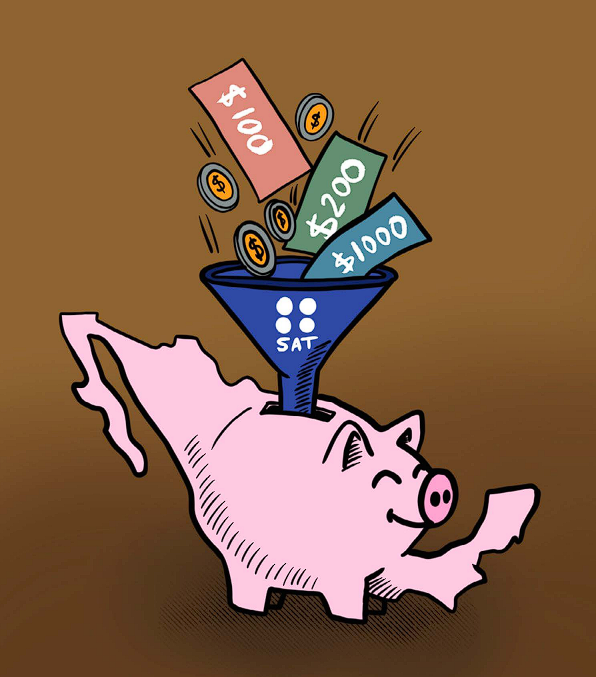
Para 2027, Hacienda estima ingresos totales por alrededor de 10.6 billones de pesos. Aproximadamente 9.1 billones corresponden a ingresos presupuestarios y cerca de 1.48 billones provendrían de financiamiento. Dicho de manera sencilla, el gobierno espera que una parte cada vez mayor de sus recursos provengan de la recaudación fiscal, aunque todavía necesitará deuda para completar la cuenta.
La apuesta tributaria es evidente. Hacienda calcula que los impuestos aportarán alrededor de siete de cada diez pesos de los ingresos presupuestarios. El ISR seguirá siendo la principal fuente y el IVA ocupará el segundo lugar. Al mismo tiempo, se anticipa una caída importante en los ingresos petroleros, de modo que el peso relativo de los contribuyentes dentro de las finanzas públicas seguirá creciendo.
Cuando se habla del Paquete Económico no se habla solamente de grandes empresas, contadores o especialistas fiscales. Se habla de la forma en que el Estado obtiene recursos para financiar pensiones, salud, educación, infraestructura, seguridad, programas sociales y todas las demás obligaciones públicas.
El gobierno sostiene que no pretende elevar las tasas generales de los principales impuestos, pero eso no significa que la carga fiscal permanezca exactamente igual para todos. Una tasa puede mantenerse sin cambios y, aun así, una empresa termina pagando más si se modifica la manera en que calcula su utilidad, se reducen las deducciones que puede utilizar o se limita la aplicación de pérdidas de años anteriores.
Ahí se encuentra una de las modificaciones más relevantes. Para determinadas personas morales con ingresos superiores a 50 millones de pesos anuales se plantea un nuevo límite a las deducciones autorizadas. En términos simples, algunos gastos que actualmente pueden disminuirse en su totalidad para calcular el ISR ya no podrían aplicarse completamente en el mismo ejercicio. La parte no utilizada podría trasladarse a años posteriores, pero el efecto inmediato sería aumentar la base sobre la que se determina el impuesto.
También se propone limitar la utilización de pérdidas fiscales anteriores. De aprobarse, las empresas sujetas al nuevo esquema sólo podrían utilizar una parte de esas pérdidas contra la utilidad de cada ejercicio, distribuyendo durante más tiempo un beneficio que actualmente puede aprovecharse con mayor amplitud. Aquí aparece una de las principales discusiones.
Hacienda presenta el endurecimiento como una forma de fortalecer la equidad tributaria y evitar que ciertas operaciones reduzcan excesivamente el pago de impuestos. Especialistas fiscales han advertido, por su parte, que limitar deducciones reales y pérdidas efectivamente generadas puede aumentar la carga sobre empresas cuyos márgenes son pequeños, aun cuando sus operaciones sean legítimas.
Una empresa puede facturar más de 50 millones de pesos y no ser necesariamente una gran corporación con enormes utilidades. Existen negocios con volúmenes elevados de ventas y márgenes reducidos. Para ellos, la forma en que finalmente quede redactada la reforma será más importante que el simple umbral de ingresos.
En el otro extremo aparece una modificación que puede beneficiar a pequeños negocios y profesionistas, la ampliación propuesta del Régimen Simplificado de Confianza.
Para personas físicas, el límite anual de ingresos para permanecer en RESICO subiría de 3.5 a 5 millones de pesos. Para personas morales, el umbral pasaría de 35 a 50 millones. El propósito es que más contribuyentes puedan utilizar un régimen diseñado para simplificar obligaciones y, en ciertos casos, aplicar esquemas de cumplimiento más sencillos.
Esto puede resultar relevante para profesionistas independientes, pequeños comercios y empresas en crecimiento cercanos a los límites del régimen, también permitiría el reingreso de quienes vuelvan a cumplir los requisitos.
Otro cambio importante está en la fiscalización. El SAT lleva años avanzando hacia un modelo basado en información digital. Facturas electrónicas, declaraciones, nóminas, retenciones y operaciones comerciales generan datos que pueden cruzarse con mayor rapidez. El Paquete 2027 profundiza esa lógica para detectar operaciones inexistentes, inconsistencias y comprobantes que no correspondan a actividades reales.
Eso puede ayudar a combatir factureras, simulación de operaciones y evasión. Pero también exige que la autoridad ofrezca procedimientos claros y mecanismos efectivos para que el contribuyente pueda corregir errores o defenderse. La eficiencia fiscal y la seguridad jurídica deben avanzar juntas.
También cambian los costos de incumplir. La propuesta actualiza las tasas aplicables cuando un crédito fiscal se paga fuera de plazo o mediante parcialidades. Al mismo tiempo, contempla mecanismos de regularización para ciertos contribuyentes con adeudos anteriores, incluyendo reducciones de multas, recargos y gastos de ejecución bajo determinados requisitos.
El Paquete Económico, por lo tanto, no puede reducirse solamente a la frase “van a cobrar más impuestos”. Hay medidas que amplían opciones para pequeños contribuyentes, otras que aumentan la carga efectiva de determinadas empresas, instrumentos para estimular inversión, reglas para mejorar el cumplimiento y una estrategia más intensa de fiscalización.
Todo responde a una realidad de fondo, el gobierno necesita más ingresos tributarios. Y los necesita en un contexto donde existen compromisos de gasto difíciles de reducir.
Para 2027, el costo financiero de la deuda rondaría 1.57 billones de pesos y el gasto en pensiones aproximadamente 1.84 billones. Son recursos que reducen el margen disponible antes incluso de discutir nuevas prioridades. A ello se suman programas sociales, transferencias a estados y municipios, servicios públicos e inversión.
Un sistema tributario sano no debería medirse exclusivamente por cuánto recauda. También debe observar si distribuye las cargas de manera razonable, si ofrece certeza, si facilita el cumplimiento y si evita que pagar correctamente sea más complicado que buscar formas de no hacerlo.
México necesita recursos suficientes para financiar sus obligaciones, pero también inversión privada, empresas competitivas y condiciones que permitan crecer. Una política fiscal que recaude más pero debilite la actividad económica puede terminar reduciendo su propia base tributaria. Del mismo modo, un sistema demasiado permisivo con la evasión termina obligando a quienes sí cumplen a soportar una parte mayor de la carga.
Y por eso el debate legislativo de las próximas semanas será importante. No debería convertirse únicamente en una discusión entre quienes defienden todo el paquete y quienes rechazan cualquier aumento en la recaudación. Hay medidas que pueden analizarse por separado y efectos que tendrán que evaluarse según el tamaño, sector y estructura de cada contribuyente.
Tampoco conviene perder de vista que las cifras del Paquete dependen de supuestos económicos.
Hacienda prevé para 2027 un crecimiento de entre 1.5 y 2.5%, con una estimación cercana al 2%. Si la economía crece menos, la recaudación puede quedar por debajo de lo esperado. Y cuando los ingresos no alcanzan, las alternativas son conocidas, ajustar gasto, buscar ingresos adicionales o recurrir a más financiamiento.
Por eso el Paquete Económico es mucho más que una colección de tabla de ingresos y egresos. Nos dice cuánto espera recaudar, cuánto pretende gastar, cuánto necesita financiar y cuáles serán las reglas con las que intentará cerrar esa diferencia.
Para la mayoría de las personas, probablemente lo más importante sea quedarse con algunas ideas sencillas. No se proponen aumentos generales de las tasas del ISR y del IVA. Sí se busca recaudar más. Para hacerlo, se endurecen algunas reglas aplicables a empresas, se limita el aprovechamiento inmediato de ciertas deducciones y pérdidas, se fortalece la fiscalización y, al mismo tiempo, se amplían opciones como el denominado RESICO para un número mayor de contribuyentes.
Todavía es una iniciativa. Eso significa que las reglas finales pueden cambiar. México dependerá cada vez más de los impuestos para financiar sus obligaciones y menos de fuentes tradicionales como los ingresos petroleros. La discusión, entonces, no debería reducirse a si pagar más o pagar menos.
La pregunta verdaderamente importante es si estamos construyendo un sistema capaz de recaudar mejor.
Uno donde quien debe contribuir lo haga, donde la evasión resulte cada vez más difícil, donde cumplir sea sencillo y donde las reglas no castiguen innecesariamente a quienes producen, invierten y generan empleo.
Porque al final toda Ley de Ingresos contiene una decisión mucho más profunda que una cifra. Y en 2027, esa cuenta dependerá todavía más de nosotros.